Domain ehap.de kaufen?
Wir ziehen mit dem Projekt
ehap.de um.
Sind Sie am Kauf der Domain
ehap.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ehap.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Timo Handel, Fachbücher von Timo HandelMit dem Hinweisgeberschutzgesetz (HinSchG) hat der deutsche Gesetzgeber erstmals ein allgemeingültiges Gesetz geschaffen, das Pflichten und Vorgaben zur Einrichtung eines Hinweisgebersystems bzw. einer internen Meldestelle und von Meldekanälen regelt. Der Gesetzgeber kommt damit seiner Verpflichtung aus der EU-Hinweisgeberschutz-Richtlinie nach und hat diese in deutsches Recht umgesetzt. Insbesondere Unternehmen mit in der Regel mindestens 50 Beschäftigten sind danach verpflichtet, eine interne Meldestelle und einen Kanal zur Meldung von Informationen über Verstösse einzurichten und zu betreiben. Die Funktion der internen Meldestelle kann durch Meldestellenbeauftragte ausgeübt werden. Diese müssen diverse Anforderungen des Gesetzes erfüllen und zur Erfüllung der Aufgaben der internen Meldestelle entsprechend qualifiziert sein. Das vorliegende Werk gibt Meldestellenbeauftragten einen Überblick über die gesetzlichen Anforderungen des HinSchG, insbesondere an die interne Meldestelle, den vorzuhaltenden Meldekanal, das Verfahren nach Eingang einer Meldung und die zu ergreifenden Folgemassnahmen. Ebenfalls betrachtet werden die in diesem Zusammenhang nicht zu unterschätzenden datenschutzrechtlichen und arbeitsrechtlichen Implikationen. Dabei werden stets Praxishinweise zur Einrichtung eines Hinweisgebersystems sowie zur Umsetzung der gesetzlichen Anforderungen und deren Einhaltung gegeben.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
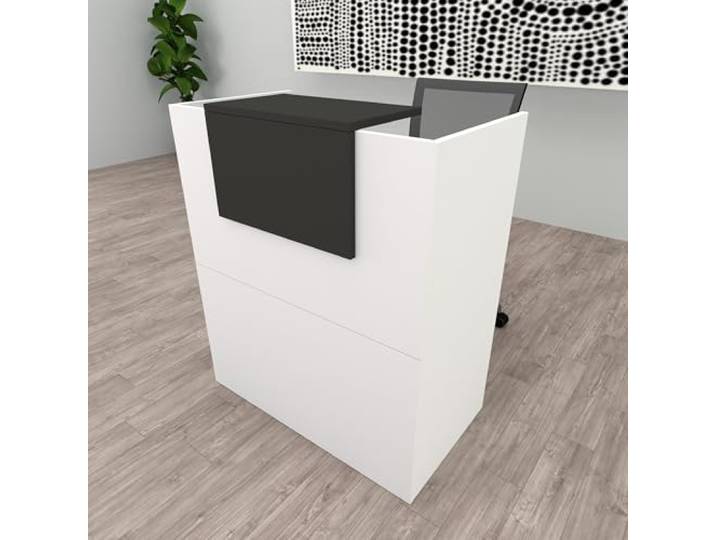
Henor Theke OJA 90x50x107 cm mit 4 Nivellierfüßen Weiß mit Graphit Arbeits-Innentisch mit 19-mm-Tischplatte. Für Empfang, Büro, Klinik, Friseursalon, Handel oder Kundenservice.<p>Die <strong>Henor Oja Empfangstheke</strong> ist die perfekte Lösung für einen stilvollen und funktionalen Empfangsbereich. Mit den Maßen <strong>Breite: 90 cm, Tiefe: 50 cm, Höhe: 107 cm</strong> bietet sie ausreichend Platz für Kundenservice und Empfang. Diese <strong>Rezeptionstheke</strong> ist ideal für Büros, Friseursalons, Kliniken und Einzelhandelsgeschäfte.</p><p>Hergestellt aus einer massiven Platte mit einer Dicke von 19 mm und einer hochwertigen <strong>Melaminoberfläche</strong>, überzeugt die Theke durch ihre hohe Widerstandsfähigkeit und Langlebigkeit. Die Kanten sind mit PVC-ABS versehen, was nicht nur für ein elegantes Finish sorgt, sondern auch die Lebensdauer des Produkts verlängert. Dank der integrierten Nivellierer an der Unterseite kannst du die Höhe an den vier Stützpunkten individuell anpassen und bis zu 2 cm gewinnen.</p><p>Das moderne Design in <strong>Weiß und Graphit</strong> fügt sich harmonisch in jede Umgebung ein und verleiht deinem Empfangsbereich eine ansprechende Note. Die Theke wird als komplettes Set geliefert, inklusive aller notwendigen Montagematerialien und einer detaillierten Anleitung, was die Installation zum Kinderspiel macht. Mit der Henor Oja Empfangstheke entscheidest du dich nicht nur für ein hochwertiges Möbelstück, sondern unterstützt auch eine verantwortungsvolle Waldbewirtschaftung.</p>254,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
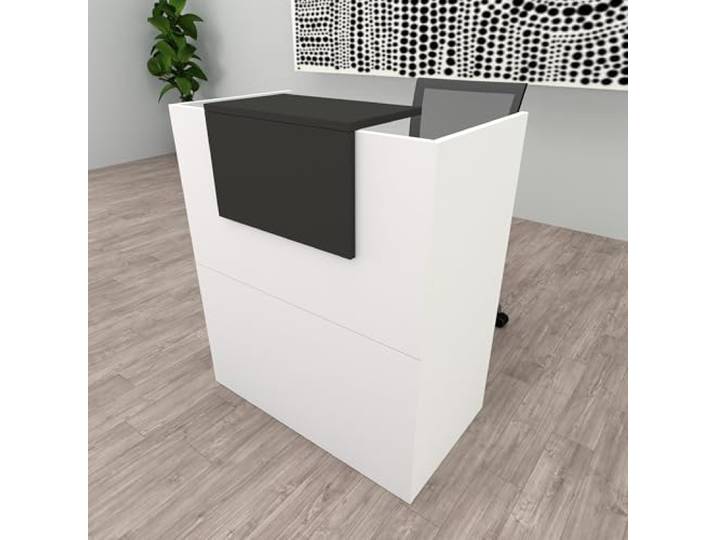
Henor Theke OJA 100x50x107 cm mit 4 Nivellierfüßen Weiß mit Graphit Arbeits-Innentisch mit 19-mm-Tischplatte. Für Empfang, Büro, Klinik, Friseursalon, Handel oder Kundenservice.<p>Die <strong>Henor Oja Empfangstheke</strong> ist die perfekte Lösung für einen stilvollen und funktionalen Empfangsbereich. Mit den Maßen <strong>Breite: 100 cm, Tiefe: 50 cm, Höhe: 107 cm</strong> bietet sie ausreichend Platz für Kundenservice und Empfang. Diese <strong>Rezeptionstheke</strong> ist ideal für Büros, Geschäfte, Friseursalons oder Kliniken und überzeugt durch ihr modernes Design in <strong>Weiß und Graphit</strong>.</p><p>Hergestellt aus einer massiven <strong>FSC-Platte</strong> mit einer Dicke von 19 mm, zeichnet sich die Theke durch eine hohe Widerstandsfähigkeit und Wasserdichtigkeit aus. Die Melaminoberfläche sorgt für eine lange Lebensdauer, während die Kanten aus <strong>PVC-ABS</strong> ein perfektes und raffiniertes Finish garantieren. Dank der integrierten Nivellierer an der Unterseite kannst du die Höhe an den vier Stützpunkten individuell anpassen und bis zu 2 cm gewinnen.</p><p>Die <strong>Henor Oja Empfangstheke</strong> wird als komplettes Set geliefert, inklusive aller notwendigen Montagematerialien und einer detaillierten Anleitung. Die einfache Installation ermöglicht es dir, die Theke schnell in deinem Raum zu integrieren. Mit dieser Theke trägst du nicht nur zu einem ansprechenden Ambiente bei, sondern unterstützt auch eine verantwortungsvolle Waldbewirtschaftung. Entscheide dich für die <strong>Henor Oja Empfangstheke</strong> und setze auf Qualität und Nachhaltigkeit in deinem Empfangsbereich.</p>265,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Erfolgreicher Online-Handel für Dummies, Fachbücher von Gil LangSie möchten Produkte über das Internet verkaufen? Dann sollten Sie Ihre Online-Strategie sorgfältig planen. Dieses Buch verschafft Ihnen einen guten Überblick über die gängigen digitalen Verkaufs- und Marketingkanäle. Vom eigenen Shop über Amazon und andere Marktplätze bis hin zu Social Media. Damit erleichtert Ihnen das Buch die Auswahl der richtigen Kanäle. Gleichzeitig verrät es Ihnen wichtige Tipps, Tricks und Tools, um auf den jeweiligen Kanälen erfolgreich zu sein. Profitieren Sie vom Praxiswissen zweier sehr erfahrener Autoren.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Theo-Klein Kaufladen-Zubehör 7205, Online-Zubehörset Shopping CenterTäuschend echte Nachbildungen typischer Einkaufsgegenstände wie Süßigkeiten oder andere Lebensmittel Geeignet für Kinder ab 3 Jahren Ein großes Sortiment zum Verkaufen oder Kaufen Made in Germany Merkmale: Material: Kunststoff, Pappe Kategorie: Markenminiaturen sonstiges: Hinweis: Achtung! Nicht für Kinder unter 3 Jahren geeignet! Erstickungsgefahr wegen verschluckbarer Kleinteile.17,59 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Timo Handel, Fachbücher von Timo HandelMit dem Hinweisgeberschutzgesetz (HinSchG) hat der deutsche Gesetzgeber erstmals ein allgemeingültiges Gesetz geschaffen, das Pflichten und Vorgaben zur Einrichtung eines Hinweisgebersystems bzw. einer internen Meldestelle und von Meldekanälen regelt. Der Gesetzgeber kommt damit seiner Verpflichtung aus der EU-Hinweisgeberschutz-Richtlinie nach und hat diese in deutsches Recht umgesetzt. Insbesondere Unternehmen mit in der Regel mindestens 50 Beschäftigten sind danach verpflichtet, eine interne Meldestelle und einen Kanal zur Meldung von Informationen über Verstösse einzurichten und zu betreiben. Die Funktion der internen Meldestelle kann durch Meldestellenbeauftragte ausgeübt werden. Diese müssen diverse Anforderungen des Gesetzes erfüllen und zur Erfüllung der Aufgaben der internen Meldestelle entsprechend qualifiziert sein. Das vorliegende Werk gibt Meldestellenbeauftragten einen Überblick über die gesetzlichen Anforderungen des HinSchG, insbesondere an die interne Meldestelle, den vorzuhaltenden Meldekanal, das Verfahren nach Eingang einer Meldung und die zu ergreifenden Folgemassnahmen. Ebenfalls betrachtet werden die in diesem Zusammenhang nicht zu unterschätzenden datenschutzrechtlichen und arbeitsrechtlichen Implikationen. Dabei werden stets Praxishinweise zur Einrichtung eines Hinweisgebersystems sowie zur Umsetzung der gesetzlichen Anforderungen und deren Einhaltung gegeben.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Henor Theke OJA 90x50x107 cm mit 4 Nivellierfüßen Weiß mit Graphit Arbeits-Innentisch mit 19-mm-Tischplatte. Für Empfang, Büro, Klinik, Friseursalon, Handel oder Kundenservice.<p>Die <strong>Henor Oja Empfangstheke</strong> ist die perfekte Lösung für einen stilvollen und funktionalen Empfangsbereich. Mit den Maßen <strong>Breite: 90 cm, Tiefe: 50 cm, Höhe: 107 cm</strong> bietet sie ausreichend Platz für Kundenservice und Empfang. Diese <strong>Rezeptionstheke</strong> ist ideal für Büros, Friseursalons, Kliniken und Einzelhandelsgeschäfte.</p><p>Hergestellt aus einer massiven Platte mit einer Dicke von 19 mm und einer hochwertigen <strong>Melaminoberfläche</strong>, überzeugt die Theke durch ihre hohe Widerstandsfähigkeit und Langlebigkeit. Die Kanten sind mit PVC-ABS versehen, was nicht nur für ein elegantes Finish sorgt, sondern auch die Lebensdauer des Produkts verlängert. Dank der integrierten Nivellierer an der Unterseite kannst du die Höhe an den vier Stützpunkten individuell anpassen und bis zu 2 cm gewinnen.</p><p>Das moderne Design in <strong>Weiß und Graphit</strong> fügt sich harmonisch in jede Umgebung ein und verleiht deinem Empfangsbereich eine ansprechende Note. Die Theke wird als komplettes Set geliefert, inklusive aller notwendigen Montagematerialien und einer detaillierten Anleitung, was die Installation zum Kinderspiel macht. Mit der Henor Oja Empfangstheke entscheidest du dich nicht nur für ein hochwertiges Möbelstück, sondern unterstützt auch eine verantwortungsvolle Waldbewirtschaftung.</p>254,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Henor Theke OJA 100x50x107 cm mit 4 Nivellierfüßen Weiß mit Graphit Arbeits-Innentisch mit 19-mm-Tischplatte. Für Empfang, Büro, Klinik, Friseursalon, Handel oder Kundenservice.<p>Die <strong>Henor Oja Empfangstheke</strong> ist die perfekte Lösung für einen stilvollen und funktionalen Empfangsbereich. Mit den Maßen <strong>Breite: 100 cm, Tiefe: 50 cm, Höhe: 107 cm</strong> bietet sie ausreichend Platz für Kundenservice und Empfang. Diese <strong>Rezeptionstheke</strong> ist ideal für Büros, Geschäfte, Friseursalons oder Kliniken und überzeugt durch ihr modernes Design in <strong>Weiß und Graphit</strong>.</p><p>Hergestellt aus einer massiven <strong>FSC-Platte</strong> mit einer Dicke von 19 mm, zeichnet sich die Theke durch eine hohe Widerstandsfähigkeit und Wasserdichtigkeit aus. Die Melaminoberfläche sorgt für eine lange Lebensdauer, während die Kanten aus <strong>PVC-ABS</strong> ein perfektes und raffiniertes Finish garantieren. Dank der integrierten Nivellierer an der Unterseite kannst du die Höhe an den vier Stützpunkten individuell anpassen und bis zu 2 cm gewinnen.</p><p>Die <strong>Henor Oja Empfangstheke</strong> wird als komplettes Set geliefert, inklusive aller notwendigen Montagematerialien und einer detaillierten Anleitung. Die einfache Installation ermöglicht es dir, die Theke schnell in deinem Raum zu integrieren. Mit dieser Theke trägst du nicht nur zu einem ansprechenden Ambiente bei, sondern unterstützt auch eine verantwortungsvolle Waldbewirtschaftung. Entscheide dich für die <strong>Henor Oja Empfangstheke</strong> und setze auf Qualität und Nachhaltigkeit in deinem Empfangsbereich.</p>265,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.